
รถ EV ไฟไหม้ จมน้ำ แบตพัง เคลมประกันยังไงให้ถูก? สรุปตามเงื่อนไข คปภ. ฉบับเข้าใจง่าย
รถ EV ไฟไหม้ จมน้ำ แบตพัง
เคลมประกันยังไงให้ถูก? สรุปตามเงื่อนไข คปภ. ฉบับเข้าใจง่าย
กรุงเทพประกันภัย by MCare | บทความให้ความรู้ประกันภัยรถยนต์
ข่าวรถ EV ไฟไหม้ทั้งคัน ลามเข้าตัวบ้าน คำถามแรกที่เจ้าของรถทุกคนคิดคือ "แบบนี้ประกันจ่ายไหม?"
คำตอบสั้นๆ คือ ขึ้นอยู่กับ 3 อย่าง — ทำประกันชั้นไหน, สาเหตุความเสียหายคืออะไร, และเข้าข้อยกเว้นของกรมธรรม์หรือไม่
บทความนี้สรุปเงื่อนไขกรมธรรม์ประกันภัยรถยนต์ไฟฟ้ามาตรฐานของ คปภ. ให้อ่านจบแล้วรู้สิทธิของตัวเอง ไม่ต้องเดา ไม่ต้องฟังข่าวลือ
1. รู้จักกรมธรรม์รถ EV ของ คปภ. ก่อน
ปัจจุบันรถยนต์ไฟฟ้ามี แบบกรมธรรม์แยกเฉพาะ ไม่ใช้เงื่อนไขเดียวกับรถน้ำมัน ตามคำสั่งนายทะเบียนที่ 45/2567 ซึ่งใช้กับสัญญาประกันภัยที่ทำตั้งแต่ 1 มกราคม 2568 เป็นต้นไป (แทนฉบับเดิม 47/2566)
สาระสำคัญที่ต้องรู้:
- ใช้กับ รถไฟฟ้าล้วน (BEV) เท่านั้น — ไม่รวมรถที่ดัดแปลงจากรถเครื่องยนต์สันดาปมาเป็นรถไฟฟ้า
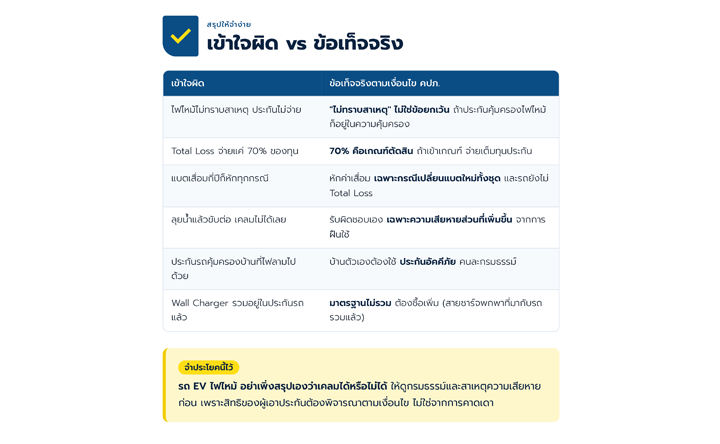
- ทุนประกันรวมแบตเตอรี่แล้ว และรวม สายชาร์จแบบพกพาที่ติดมากับรถ
- เครื่องชาร์จติดผนัง (Wall Charger) ไม่อยู่ในความคุ้มครองมาตรฐาน — ต้องซื้อความคุ้มครองเพิ่ม หรือเลือกแผนที่บริษัทให้มา
- ต้อง ระบุชื่อผู้ขับขี่ อย่างน้อย 1 คน ไม่เกิน 5 คน ถ้าคนที่ไม่ได้ระบุชื่อขับแล้วเป็นฝ่ายผิด ยังได้รับความคุ้มครอง แต่ต้องจ่าย ค่าเสียหายส่วนแรก (ความเสียหายต่อรถ 6,000 บาท / ทรัพย์สินบุคคลภายนอก 2,000 บาท)
2. รถ EV ไฟไหม้ เคลมได้ไหม?
ได้ — ถ้าประกันของคุณคุ้มครองไฟไหม้ และเหตุไม่เข้าข้อยกเว้น
กรมธรรม์ EV นิยามคำว่า "ไฟไหม้" ไว้กว้าง คือรถเสียหายจากไฟไหม้ ไม่ว่าจะไหม้ขึ้นเองจากตัวรถ หรือเป็นผลสืบเนื่องจากสาเหตุใดก็ตาม
ไม่ทราบสาเหตุ ≠ ไม่จ่าย "ยังหาสาเหตุไม่ได้" ไม่ใช่ข้อยกเว้นของกรมธรรม์ บริษัทมีสิทธิตรวจสอบข้อเท็จจริงก่อนจ่ายได้ แต่จะปฏิเสธเพียงเพราะ "ไม่รู้ว่าไหม้เพราะอะไร" ไม่ได้
แต่ต้องเช็กก่อนว่าทำประกันชั้นไหน เพราะ ไม่ใช่ทุกชั้นคุ้มครองไฟไหม้
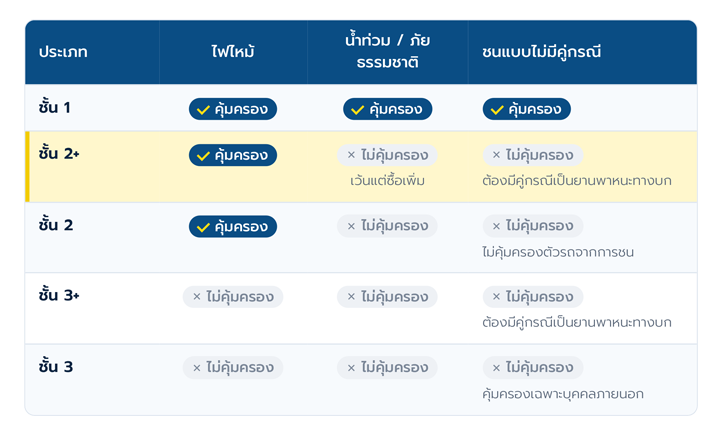
หมายเหตุ: บางบริษัทมีแผนพิเศษที่ขยายความคุ้มครองเพิ่ม ให้ดูจาก ตารางกรมธรรม์ (หน้าแรก) ของคุณเป็นหลัก
3. รถไหม้ทั้งคัน (Total Loss) ได้เงินเท่าไร?
รถจะถือว่า เสียหายสิ้นเชิง เมื่อซ่อมกลับสภาพเดิมไม่ได้ หรือค่าเสียหาย ไม่น้อยกว่า 70% ของมูลค่ารถ ณ วันเกิดเหตุ
กรณีนี้ บริษัทจ่าย เต็มทุนประกันที่ระบุในตารางกรมธรรม์
จุดที่คนเข้าใจผิดบ่อย 70% คือ "เกณฑ์ตัดสินว่า Total Loss หรือไม่" — ไม่ใช่ "จ่ายแค่ 70% ของทุน" ถ้าเข้าเกณฑ์ คุณได้เต็มทุนประกัน
4. แบตเตอรี่เสีย ประกันหักค่าเสื่อมไหม?
หัก — แต่ใช้เฉพาะกรณีรถยังซ่อมได้ และต้องเปลี่ยนแบตเตอรี่ใหม่ทั้งชุด เท่านั้น
อัตราชดใช้ตามอายุการใช้งานแบตเตอรี่ (ลดปีละ 10% สูงสุดไม่เกิน 50%):
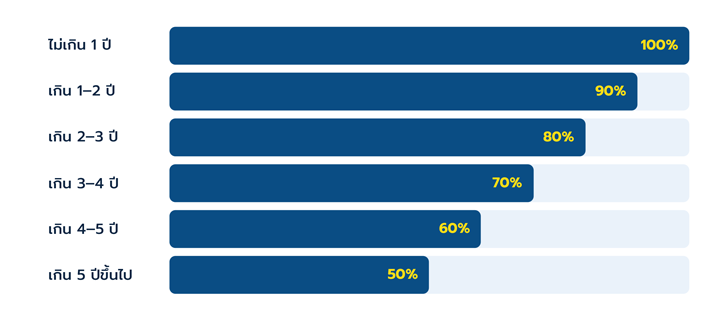
ตัวอย่าง: แบตเตอรี่ราคา 400,000 บาท ใช้มา 2 ปีครึ่ง ต้องเปลี่ยนทั้งชุด → บริษัทจ่าย 80% = 320,000 บาท ส่วนต่าง 80,000 บาท เจ้าของรถรับผิดชอบเอง
- ถ้ารถเข้าเกณฑ์ Total Loss → ใช้หลักจ่ายเต็มทุนตามข้อ 3 ไม่นำตารางค่าเสื่อมแบตมาหักซ้ำ
- ซ่อมแบตเฉพาะบางส่วน (ไม่เปลี่ยนทั้งชุด) → พิจารณาตามค่าซ่อมจริงตามปกติ
- บางบริษัทมีแผน "เปลี่ยนแบตใหม่ไม่หักค่าเสื่อม" — ถ้าซื้อแผนนี้ ให้ยึดเงื่อนไขของแผนนั้น
5. รถ EV ลุยน้ำ / จมน้ำ ต้องทำยังไง?
ประกัน ชั้น 1 คุ้มครองความเสียหายจากน้ำท่วม แต่ที่ต้องระวังคือ สิ่งที่ทำหลังรถโดนน้ำ
แบตเตอรี่และระบบไฟฟ้าแรงสูง (High Voltage) ที่โดนน้ำ อาจเสียหายภายในโดยมองไม่เห็น และ เกิดไฟไหม้ตามมาภายหลังได้ แม้ผ่านไปหลายวัน หน่วยงานด้านความปลอดภัยยานยนต์จึงแนะนำให้หยุดใช้รถและให้ศูนย์ตรวจก่อน
สิ่งที่ควรทำ:
- ห้ามชาร์จ ห้ามสตาร์ท รถที่จมน้ำหรือสงสัยว่าน้ำเข้าแบต
- จอดรถ ห่างจากตัวบ้านและรถคันอื่น ถ้าทำได้อย่างปลอดภัย
- แจ้งบริษัทประกันทันที ขอรถยกไปศูนย์บริการ
- ให้ศูนย์ตรวจระบบ High Voltage และแบตเตอรี่ ก่อนนำกลับมาใช้
ฝืนขับต่อ = ไม่ได้แปลว่าเคลมไม่ได้ทั้งหมด กรมธรรม์ระบุว่า ถ้านำรถไปใช้ก่อนซ่อมตามความจำเป็น จนความเสียหาย "เพิ่มขึ้น" ผู้เอาประกันต้องรับผิดชอบ เฉพาะส่วนที่เพิ่มขึ้น ความเสียหายเดิมยังอยู่ในความคุ้มครอง — แต่ทางที่ดีที่สุดคืออย่าฝืนใช้ตั้งแต่แรก
6. ข้อยกเว้นเฉพาะรถ EV ที่ต้องรู้
กรณีต่อไปนี้ มีความเสี่ยงที่จะไม่ได้รับความคุ้มครอง:
- ซ่อมหรือดัดแปลงแบตเตอรี่โดยช่างที่ไม่ได้รับรอง — ถ้าไฟไหม้เป็นผลจากการซ่อม/ดัดแปลงแบต งานนั้นต้องทำโดยผู้ผลิต ศูนย์จำหน่าย ช่างที่ได้รับการรับรอง หรือช่างที่บริษัทประกันเห็นชอบ จึงจะได้รับความคุ้มครอง
- ดัดแปลงซอฟต์แวร์ของรถ จนเป็นเหตุให้เกิดอุบัติเหตุ
- การโจมตีทางไซเบอร์ (Cyber Breach) ต่อระบบของรถ
- รถไฟฟ้าที่ ดัดแปลงมาจากรถเครื่องยนต์ — ไม่อยู่ในขอบเขตกรมธรรม์ BEV ตั้งแต่ต้น
แล้วใช้ Home Charger ไม่ได้มาตรฐาน ประกันปฏิเสธทันทีไหม? กรมธรรม์มาตรฐาน ไม่ได้เขียนข้อยกเว้นไว้กว้างขนาดนั้น ต้องพิจารณาสาเหตุจริงเป็นกรณีไป แต่เพื่อความปลอดภัยของบ้านและครอบครัว ควรติดตั้งโดยช่างไฟที่มีมาตรฐาน แยกวงจร มีเบรกเกอร์และสายดินถูกต้อง
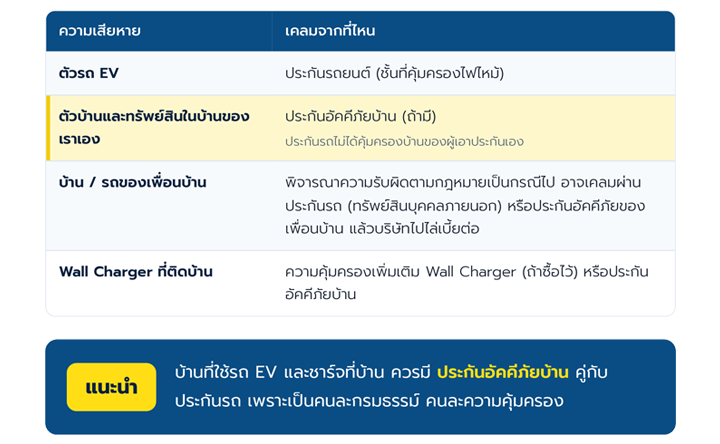
7. รถไหม้ลามเข้าบ้าน ใครจ่ายอะไร?
เหตุแบบนี้ ต้องแยกเคลมเป็นส่วนๆ ไม่ได้จบที่ประกันรถอย่างเดียว:
8. ขั้นตอนเคลมรถ EV ให้ถูกต้อง
- ความปลอดภัยต้องมาก่อน — ไฟไหม้รถ EV ดับยากกว่ารถน้ำมัน ห้ามเข้าใกล้ โทรแจ้ง 199 (ดับเพลิง) ทันที
- แจ้งบริษัทประกันโดยเร็วที่สุด ผ่านเบอร์ศูนย์รับแจ้งเหตุหลังบัตรประกัน
- ถ่ายรูป / วิดีโอ ทั้งระหว่างเกิดเหตุ (ถ้าปลอดภัย) และหลังเกิดเหตุ ทุกมุม รวมถึงจุดชาร์จ
- แจ้งความ / ลงบันทึกประจำวัน ที่สถานีตำรวจในท้องที่ โดยเฉพาะกรณีไฟไหม้
- เก็บหลักฐาน — ภาพจากกล้องวงจรปิด, ประวัติการชาร์จในแอปรถ, ใบรับรองการติดตั้ง Wall Charger, ประวัติการซ่อมกับศูนย์
- อย่าเคลื่อนย้ายหรือซ่อมเอง ก่อนเจ้าหน้าที่สำรวจภัยเข้าตรวจ และอย่าเซ็นยอมรับผิดหรือตกลงค่าเสียหายใดๆ เองก่อนบริษัทพิจารณา
- ให้ข้อมูลตามจริง ทุกครั้ง การปกปิดหรือแจ้งเท็จ คือเหตุที่ทำให้เสียสิทธิ์ได้จริง
9. ถ้าถูกปฏิเสธเคลม ทำยังไง?
- ขอให้บริษัท แจ้งเหตุผลการปฏิเสธเป็นลายลักษณ์อักษร พร้อมระบุข้อกรมธรรม์ที่อ้าง
- เทียบกับเงื่อนไขกรมธรรม์ของคุณ — ถ้าเหตุผลไม่ตรงกับข้อยกเว้นที่เขียนไว้จริง มีสิทธิโต้แย้ง
- ร้องเรียน สำนักงาน คปภ. ได้ที่ สายด่วน 1186 หรือสำนักงาน คปภ. ภาค/จังหวัด
- ขอใช้ ระบบอนุญาโตตุลาการของ คปภ. เพื่อระงับข้อพิพาท โดยไม่ต้องฟ้องศาล
สรุปให้จำง่าย
ข้อมูลในบทความนี้อ้างอิงแบบกรมธรรม์มาตรฐานของ คปภ. ความคุ้มครองจริงของแต่ละคันให้ยึดตาม ตารางกรมธรรม์และเอกสารแนบท้าย ที่ถืออยู่ หากไม่แน่ใจ ทักสอบถาม กรุงเทพประกันภัย by MCare ให้ช่วยอ่านกรมธรรม์ให้ได้
แหล่งอ้างอิง
- คำสั่งนายทะเบียนที่ 45/2567 และแบบกรมธรรม์ประกันภัยรถยนต์ไฟฟ้า (BEV) — สมาคมประกันวินาศภัยไทย
- สำนักงาน คปภ. — www.oic.or.th / สายด่วน 1186
- อัปเดตเกณฑ์ประกันรถ EV ล่าสุด — ประกันติดโล่
- ประกันรถ EV ค่าเสื่อมแบตเตอรี่ — ฐานเศรษฐกิจ
- Electric and Hybrid Vehicles Safety — NHTSA
